都市部を中心とした不動産価格の高止まりが続く2026年、共働き世帯が理想のマイホームを手に入れる手段として「ペアローン」を選ぶケースが依然として目立ちます。夫婦それぞれの名義でローンを組み、借入可能額を大幅に引き上げられる仕組みは、一見すると合理的かつ魅力的な選択肢に見える可能性があります。
しかし、住宅ローン相談の現場や法曹界からは「安易なペアローンは絶対にやめたほうがいい」という強い警告が相次いでいます。金利のある世界が本格化し、ライフステージの予期せぬ変化が家計を直撃する今、契約時には見落とされがちな「構造的リスク」が多くの家庭を返済破綻や人間関係の破滅へと追い込んでいる実態があります。
【2026年最新】ペアローンはやめたほうがいいと言われる決定的な理由
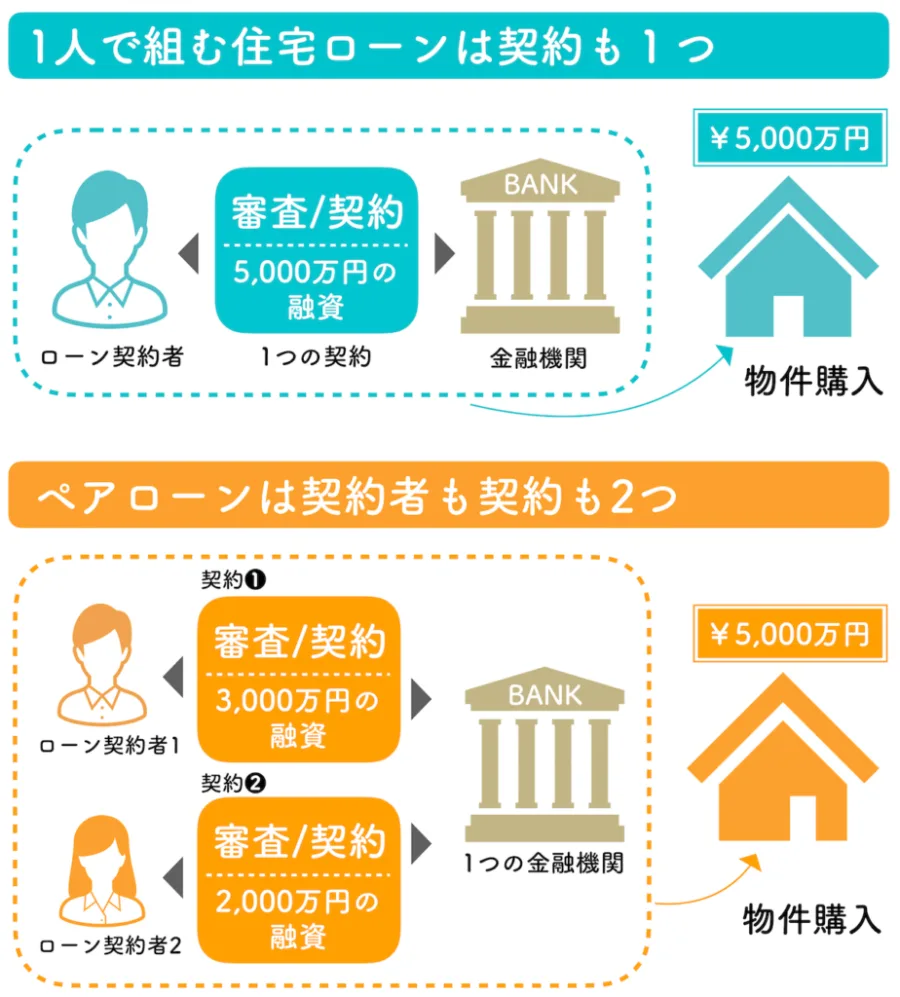
住宅情報サイトや不動産営業の現場では「夫婦2人の力を合わせれば、憧れのエリアに手が届く」と推奨されがちなペアローン。しかし、現場のファイナンシャルプランナー(FP)や金融機関関係者が口を揃えて警鐘を鳴らすのには、明確な構造的理由が存在します。
決定的な要因は、「2人分の借入可能額=安全に返せる額」という致命的な錯覚にあります。本来であれば単独の年収では手が届かない7,000万〜1億円規模の物件に対し、夫婦の信用力を合算して限界まで枠を使い切ってしまう構造が、将来の不確実性をすべて家計リスクへと直結させてしまうのです。
日本銀行の政策修正に伴い、住宅ローンの変動金利・固定金利ともに見直しが進む2026年の金融環境において、金利上昇のインパクトは「ローン2本分」に対して同時に襲いかかります。0.5%〜1.0%の金利上昇であっても、借入残高が大きいペアローン世帯では毎月の返済額が数万円単位で跳ね上がり、瞬く間に家計の余力を奪い去ります。
【実態検証】離婚・産休育休時に直面する返済破綻のリアルと生の声
大手住宅ローン比較窓口や離婚問題を専門に扱う弁護士事務所の取材データによると、ペアローン契約者の後悔理由として最も深刻なのが「ライフプランの急激な変化」です。順風満帆な時期には想定しにくい事態が、突如として現実の重圧としてのしかかります。
家計の見直し相談に訪れた都内在住の30代夫婦は、手記のなかで次のように赤裸々な告白を寄せています。
「共働きで世帯年収1,200万円だった頃に8,500万円のペアローンを組みました。しかし第1子の出産後、妻の重い産後うつと育休取得により世帯収入が半減。毎月25万円を超える返済が重くのしかかり、私の口座から妻の返済分を立て替えていたところ、税務署から年間110万円の基礎控除を超える贈与とみなされる恐れを指摘され、精神的にも金銭的にも完全に追い詰められました」
厚生労働省の統計が示す通り、日本の離婚率は約3組に1組の水準で推移しています。もし離婚に至った場合、ペアローンはまさに「出口のない迷宮」と化します。双方が相手の連帯保証人になっているケースが多く、以下のような深刻なトラブルが頻発します。
・売却しようにも残債が物件価格を上回る「オーバーローン」状態で任意売却が難航する
・どちらか一方が住み続けたくても、単独で全額を借り換える年収基準を満たせず名義変更ができない
・金融機関は「夫婦間の取り決め」に拘束されないため、家を出た側に返済義務と連帯保証責任が一生付きまとう
【仕組み比較】ペアローン・連帯債務・連帯保証(収入合算)の決定的な違い
借入額を増やす手法には、ペアローンのほかに「連帯債務」や「連帯保証(収入合算)」が存在します。それぞれの権利関係やコスト構造の違いを把握しないまま契約を結ぶことは、極めて危険なギャンブルと言わざるを得ません。
| 借入方式 | 契約本数・諸費用 | 団体信用生命保険(団信) | 住宅ローン控除の適用 | 編集部のリスク評価 |
|---|---|---|---|---|
| ペアローン | 2本契約 手数料・印紙税が2倍 |
各自加入(片方死亡時は本人の残債のみ免除) | 夫婦それぞれ利用可能(最大2人分) | 【高リスク】 離婚・減収時の柔軟性が極めて低い |
| 連帯債務(フラット35等) | 1本契約 諸費用は1本分 |
主債務者のみ、または夫婦連生団信(デュエット) | 持分割合に応じて夫婦双方が利用可能 | 【中リスク】 連生団信なら死亡リスクを相互カバー可 |
| 連帯保証(収入合算) | 1本契約 諸費用は1本分 |
主債務者のみ加入(保証人は対象外) | 主債務者のみ利用可能 | 【中リスク】 主債務者の死亡時のみ全額免除 |
| 単独ローン | 1本契約 諸費用は最安 |
本人のみ加入(死亡時は全額完済) | 本人のみ利用可能 | 【低リスク】 家計の独立性が保たれ、処分も容易 |
一般に知られていない盲点とネットの誤解|団信・贈与税の落とし穴
ネット上の情報では「ペアローンは住宅ローン控除が2人分使えてお得」「団信もそれぞれ入れるから安心」といった表面的なメリットばかりが強調される傾向にあります。しかし、ここには専門家が指摘する重大な盲点が存在します。
1. 団体信用生命保険(団信)の「片側残債」問題通常のペアローンでは、夫婦それぞれが自身の借入額に対して団信に加入します。もし夫に万が一の事態があった場合、免除されるのは夫名義のローン残債のみです。妻名義のローン返済は一切減額されず、世帯収入が激減した状態で、遺された側が単独で自身のローンを払い続けなければなりません。「相手が亡くなっても住まいがタダになるわけではない」という現実は、多くの契約者を震撼させています。
2. 諸費用・融資事務手数料の「二重発生」ペアローンは法律上、完全に独立した2本の金銭消費貸借契約を締結します。そのため、金融機関に支払う融資事務手数料(借入額の2.2%相当など)、契約書に貼付する印紙税、司法書士への登記報酬および抵当権設定費用がすべて2契約分発生します。借入額によっては、諸費用だけで単独ローンより数十万円〜100万円以上割高になる計算です。
3. 持ち分割合の不一致による「思わぬ贈与税」頭金の拠出額や返済負担割合と、登記上の「所有権持分割合」が1円でもズレていると、税務署から実質的な贈与とみなされ高額な贈与税が課される危険があります。また、育休や転職で片方の返済が困難になり、もう片方の口座から実質的に支払いを続けた場合も、年間110万円を超えた部分に贈与税が課税されるリスクを常に警戒しなければなりません。
【リスク回避策】単独ローン借り換えと返済破綻を防ぐ実践的アプローチ
すでにペアローンを組んでしまった世帯や、どうしても利用を検討せざるを得ない世帯には、破綻を防ぐための具体的な防衛策が大切です。
まず検討すべきは、夫婦どちらか一方の年収が上がったタイミングでの「単独ローンへの一本化・借り換え」です。単独ローンに借り換えることで、抵当権と権利関係を1人に集約し、将来の離婚や相続におけるトラブルの芽を摘み取ることができます。ただし、審査時点での本人の年収倍率(一般的に年収の6〜7倍以内)や物件の担保評価額が厳格に見直されるため、繰上返済を進めて残債を減らしておく準備が前提となります。
また、これからペアローンを組む場合は、「夫婦連生団信(どちらか一方が死亡した場合でもローン全額が完済される特約)」を取り扱う金融機関を選択することが生命線となります。加えて、どちらか一方の収入がゼロになっても最低1〜2年間は返済と生活を維持できる「生活防衛資金(手元キャッシュ300万〜500万円)」を確保しておくことが絶対条件です。
【プロの結論】家族社会学と心理的境界線から導く後悔ゼロの選択基準
家族社会学の知見では、夫婦関係の破綻や深刻な不和の根底には「経済的共依存」と「心理的バウンダリー(境界線)の曖昧さ」が存在すると指摘されます。ペアローンという不可逆的な巨額債務で2人の経済的一体性を過度に高めてしまうと、キャリアの選択肢や個人の意思決定が債務によって縛られ、健全なパートナーシップを阻害する要因になり得ます。
【自己診断】ペアローンを選んでよい人・絶対に避けるべき人住宅購入における後悔をゼロにするために、以下の明確な基準で客観的な判断を下してください。
✅ ペアローンを選択しても破綻しにくい条件:
・夫婦双方が正社員かつ強固な雇用基盤を持ち、産休・育休からの早期復職計画が確立している
・片方の年収だけでも「毎月の返済額+生活費」をギリギリ賄える予算設定に抑えている
・夫婦連生団信に加入し、万が一の死亡リスクを100%ヘッジしている
・持分割合と出資比率を税理士等の確認のもと厳密に登記している
❌ ペアローンを絶対にやめたほうがいい条件:
・「2人の年収を足さないと希望物件の審査に通らない」という背伸び購入である
・今後5年以内に転職、独立、出産、育児等で世帯収入が大きく下がる可能性がある
・手元資金(預貯金)を頭金で使い果たし、生活防衛資金が100万円未満になる
・夫婦間で家計管理がブラックボックス化しており、将来のキャリア方針にズレがある
【ペア ローン やめた 方 が 良い】に関するよくある質問(FAQ)
Q1:ペアローンを組んだ後に離婚が決まった場合、家はどうするのがベストですか?
A1:最も安全なのは「物件を売却してローンを完済し、残った利益または損失を清算すること」です。どちらか一方が住み続ける場合は、住む側が単独ローンへ借り換えて相手の持分を買い取る手続きが必要ですが、金融機関の年収審査に通らないケースが多いため、早期に弁護士や専門の不動産コンサルタントへ相談することが推奨されます。
Q2:産休や育休の間だけ、夫が妻の分のローンを肩代わりして払うことはできますか?
A2:実務上、口座振替を一時的に夫の口座から行うことは可能ですが、税務上は「夫から妻への贈与」とみなされます。年間110万円の贈与税非課税枠の範囲内であれば申告不要ですが、返済額が年110万円を超える場合や他の贈与と合算される場合は贈与税の申告・納税が必要となるため注意が必要です。
Q3:ペアローンと連帯債務なら、どちらを選ぶべきでしょうか?
A3:手数料を抑えつつ、夫婦連生団信(どちらの死亡でも全額完済)を利用したい場合は「連帯債務(フラット35のデュエット等)」が有力な選択肢です。一方、民営銀行の独自金利プランやがん団信特約などを夫婦それぞれ個別にカスタマイズしたい場合はペアローンに分がありますが、諸費用負担や片側残債リスクを許容できるかが判断基準となります。
Q4:2026年からの金利上昇局面で、変動金利のペアローンはどう見直すべきですか?
A4:金利上昇時は2本のローンに対して利息負担が増加します。対策として、毎月の返済額が変わらない「5年ルール・125%ルール」に油断せず、元金が減りにくくなるリスクを警戒してください。繰上返済資金を蓄えつつ、固定金利への借り換えシミュレーションを金融機関で定期的に実施することが極めて有効です。
「ペアローンはやめたほうがいい」という警告の本質は、制度そのものの否定ではなく、「身の丈を超えた過剰な借り入れを誘発する構造」にあります。金利のある世界へと完全に移行した2026年以降、住宅購入において最も重視すべきは、目先の借入可能額ではなく「不測の事態が起きても破綻しない強靭な家計構造」です。安易な合算に頼らず、家族の将来とキャリアを守るための冷静な資金計画を立ててください。